- Ekonomi & skatt
- 2026-09-23
- Sveriges Allmännytta
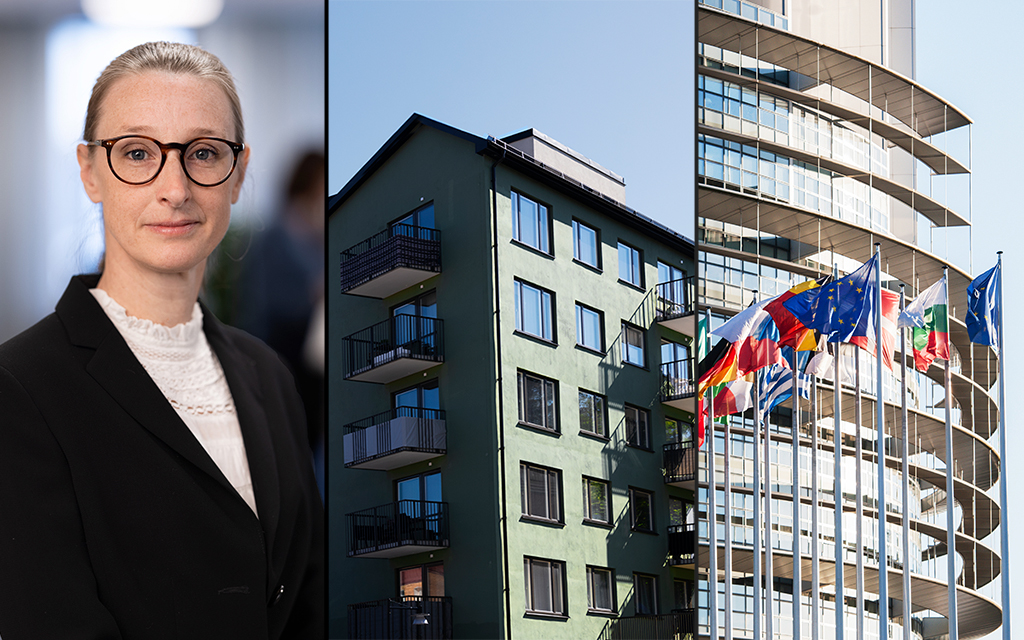
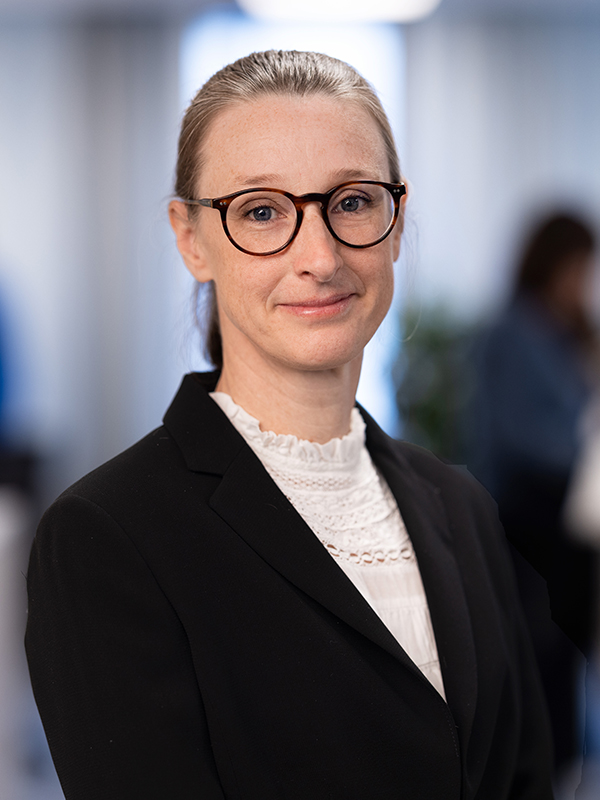
Ann Ireholm, skattejurist på Sveriges Allmännytta, kommenterar EU:s paket med förslag för att förenkla skattereglerna för företag, Tax Omnibus. Foto:
Porträttbild Per Myrehed, genrebilder Scandinav och MostPhotos.
EU-kommissionen har presenterat ett omfattande paket med förslag för att förenkla skattereglerna för företag, Tax Omnibus. Flera av förslagen gäller det EU-direktiv som ligger till grund för de svenska ränteavdragsbegränsningsreglerna. Om förslagen antas kan därför de svenska reglerna om ränteavdrag behöva ändras, nedan ges två exempel.
Högre gräns i förenklingsregeln
I Sverige får företag i dag dra av ett negativt räntenetto på högst fem miljoner kronor enligt den så kallade förenklingsregeln. Ett negativt räntenetto innebär förenklat att företagets räntekostnader är högre än ränteinkomsterna. EU-kommissionen föreslår att medlemsländerna ska tillåta avdrag upp till tre miljoner euro. Nivån ska vara obligatorisk för medlemsländerna.
Ingen tidsgräns för sparade räntenetton
Om ett företag inte kan dra av hela sitt negativa räntenetto ett år så kan det enligt dagens svenska regler sparas för avdrag i högst sex år. EU-kommissionen föreslår att kvarstående negativa räntenetton ska kunna sparas utan tidsgräns. Även detta ska vara obligatoriskt för medlemsländerna.
– Flera av förslagen går i den riktning som Sveriges Allmännytta har arbetat för. Ett högre belopp i förenklingsregeln och bättre möjligheter att utnyttja ränteavdrag över tid skulle innebära förbättringar för bostadsbolagen, säger Ann Ireholm, skattejurist på Sveriges Allmännytta.
Regeringens utgångspunkt
Regeringen välkomnar ambitionen att förenkla EU:s skatteregler. Samtidigt vill regeringen värna Sveriges möjlighet att själv utforma de egna nationella reglerna.
Regeringen betonar också att förändringarna måste innebära verkliga förenklingar och att effekterna på medlemsländernas offentliga finanser behöver beaktas.
Förslaget ska förhandlas
Förslaget ska nu förhandlas mellan EU-länderna och kan komma att ändras under processen. Eftersom alla medlemsländer måste vara överens kan förhandlingarna ta tid. Målet är en överenskommelse under fjärde kvartalet 2027.